TL;DR
- Faire construire une maison suit un ordre précis : budget, terrain, contrat, permis et prêts, chantier, réception.
- Le contrat de construction de maison individuelle (CCMI) encadre les paiements : 15 % au plus à l'ouverture du chantier, puis des paliers fixés par la loi.
- Sur un terrain argileux, l'étude de sol n'est pas une option : la loi l'impose au vendeur, puis au maître d'ouvrage avant le contrat de travaux.
- La réception est l'étape à ne pas bâcler : c'est elle qui déclenche les garanties et le paiement du solde.
Faire construire sa maison, c'est signer en quelques mois plusieurs documents qui vous engagent pour des années : un acte de vente, un contrat de construction, une ou plusieurs offres de prêt. Et la plupart des mauvaises surprises naissent d'une étape prise dans le désordre.
Quelles sont les étapes pour faire construire sa maison ? Dans l'ordre : fixer un budget global, trouver et vérifier le terrain, signer le contrat de construction, obtenir le permis et les prêts, suivre le chantier, puis réceptionner la maison.
Ce guide reprend chacune de ces étapes, avec ce que dit la règle et ce qui reste à vérifier sur votre projet. Nous nous appuyons sur les pages de l'ANIL, de service-public et du ministère chargé de la construction, citées au fil du texte.
Fixer le budget global et choisir son interlocuteur
Le premier réflexe est souvent de regarder des modèles de maisons. Le bon réflexe est de regarder son budget global : terrain, construction, raccordements, frais de notaire, assurance, aménagements extérieurs.
Le prix affiché d'une maison ne couvre pas toujours tout. C'est la notice descriptive, jointe au contrat, qui distingue ce qui est compris dans le prix et ce qui reste à votre charge, avec son coût. Pour dresser la liste complète, notre guide sur les postes à chiffrer dans le budget d'une maison neuve les passe un à un en revue.
Reste à choisir avec qui construire. Trois grandes formules existent :
- Un constructeur de maisons individuelles, avec un CCMI : un seul interlocuteur, un prix et un délai fixés au contrat, des garanties imposées par la loi.
- Un architecte, qui conçoit les plans et peut suivre le chantier, avec des contrats passés entreprise par entreprise.
- Un maître d'œuvre, qui coordonne les entreprises, là aussi avec des contrats séparés.
Le CCMI est la formule la plus encadrée pour un particulier sans formation technique. C'est donc lui que ce guide suit pas à pas.
À noter : au-delà de 150 m² de surface de plancher, les plans doivent être établis par un architecte, rappelle service-public, quel que soit votre interlocuteur.
Trouver le terrain et vérifier ce que vous achetez
Un terrain « constructible » ne l'est pas forcément pour votre projet. Avant de signer, plusieurs vérifications s'imposent.
Les règles d'urbanisme et les réseaux
Le certificat d'urbanisme opérationnel indique si votre projet précis peut être réalisé sur la parcelle. Il fige les règles d'urbanisme pendant sa durée de validité, sans valoir autorisation de construire.
Vérifiez aussi la viabilisation : eau, électricité, évacuation des eaux usées. L'ANIL précise qu'en lotissement le terrain est en principe viabilisé et borné par le vendeur, mais que le branchement entre la maison et les réseaux reste à la charge de l'acquéreur. Hors lotissement, sans réseau public d'assainissement, il faut prévoir une installation individuelle.
Le sol, surtout s'il est argileux
Les sols argileux gonflent et se rétractent selon l'humidité, ce qui peut fissurer une maison mal fondée. Depuis le 1er octobre 2020, le vendeur d'un terrain constructible situé en zone d'exposition moyenne ou forte doit fournir une étude géotechnique préalable (dite G1), à ses frais.
Avant de signer le contrat de travaux, une seconde étude, dite de conception (G2), doit ensuite être fournie au constructeur. La carte des zones concernées a été mise à jour par un arrêté du 9 janvier 2026, applicable aux ventes et aux contrats de construction conclus à compter du 1er juillet 2026, selon le ministère.
Les conditions suspensives de la promesse
La promesse de vente peut vous protéger si elle prévoit les bonnes conditions suspensives. L'ANIL recommande notamment l'obtention d'un permis de construire purgé de tout recours, l'obtention des prêts, le résultat de l'étude de sol et, le cas échéant, la vente de votre logement actuel.
 Le conseil de la rédaction
Demandez le certificat d'urbanisme opérationnel et vérifiez l'exposition du terrain aux argiles avant même de faire une offre : ces deux documents disent souvent plus sur le coût réel du projet que le prix au mètre carré.
Signer le contrat de construction en connaissance de cause
Le contrat de construction de maison individuelle avec fourniture du plan est régi par le Code de la construction et de l'habitation. Il ne se signe jamais sans le plan, la notice descriptive et la notice d'information, signés par les deux parties. La notice doit notamment préciser la nature des murs : c'est le moment de trancher entre brique et parpaing pour votre maison neuve.
D'après l'ANIL, vous disposez ensuite de 10 jours pour vous rétracter, à compter du lendemain de la première présentation de la lettre recommandée ou de la remise du contrat.
Les conditions suspensives du CCMI
Le contrat est conclu sous plusieurs conditions : vous êtes propriétaire du terrain, vous avez obtenu vos prêts et le permis, l'assurance dommages-ouvrage est souscrite et le constructeur a obtenu la garantie de livraison. Si elles ne sont pas remplies à la date prévue, le contrat est annulé et les sommes versées vous sont remboursées.
Ce que vous pouvez verser avant le chantier
- Sans garantie de remboursement : un dépôt de garantie de 3 % au plus, bloqué sur un compte à votre nom.
- Avec garantie de remboursement : 5 % à la signature, puis 10 % à la délivrance du permis.
La garantie de livraison, elle, est obligatoire. Elle assure l'achèvement de la maison au prix convenu si le constructeur fait défaut. Demandez l'attestation nominative et gardez-en l'original.
Obtenir le permis de construire et boucler le financement
Le permis de construire est obligatoire pour une maison. Dans un CCMI, c'est souvent le constructeur qui monte le dossier, mais c'est à votre nom qu'il est délivré.
Selon service-public, l'instruction dure 2 mois pour un dossier complet, 3 mois en secteur protégé. Si le dossier est incomplet, la mairie a 1 mois pour réclamer les pièces manquantes, et le délai repart du dossier complet.
Le dossier comprend aussi une attestation de prise en compte de la RE2020, la réglementation environnementale des constructions neuves, dont nous détaillons les exigences dans notre guide sur ce que la RE2020 change pour une maison neuve. Une seconde attestation sera jointe à la déclaration d'achèvement des travaux, comme le détaille le site officiel de la réglementation.
Une fois le permis obtenu, affichez-le sur le terrain, de façon visible depuis la voie publique. Cet affichage fait courir le délai de 2 mois pendant lequel les tiers peuvent le contester.
Côté financement, les offres de prêt arrivent en général sur la base du contrat et du permis. Les aides comme le prêt à taux zéro évoluent souvent : vérifiez leurs conditions du moment auprès de votre banque ou de l'ADIL de votre département.
Suivre le chantier et ses appels de fonds
Avant le premier coup de pelle, deux formalités : souscrire l'assurance dommages-ouvrage, obligatoire et à votre charge, et déposer la déclaration d'ouverture de chantier en mairie. Les travaux doivent démarrer dans les trois ans suivant la notification du permis.
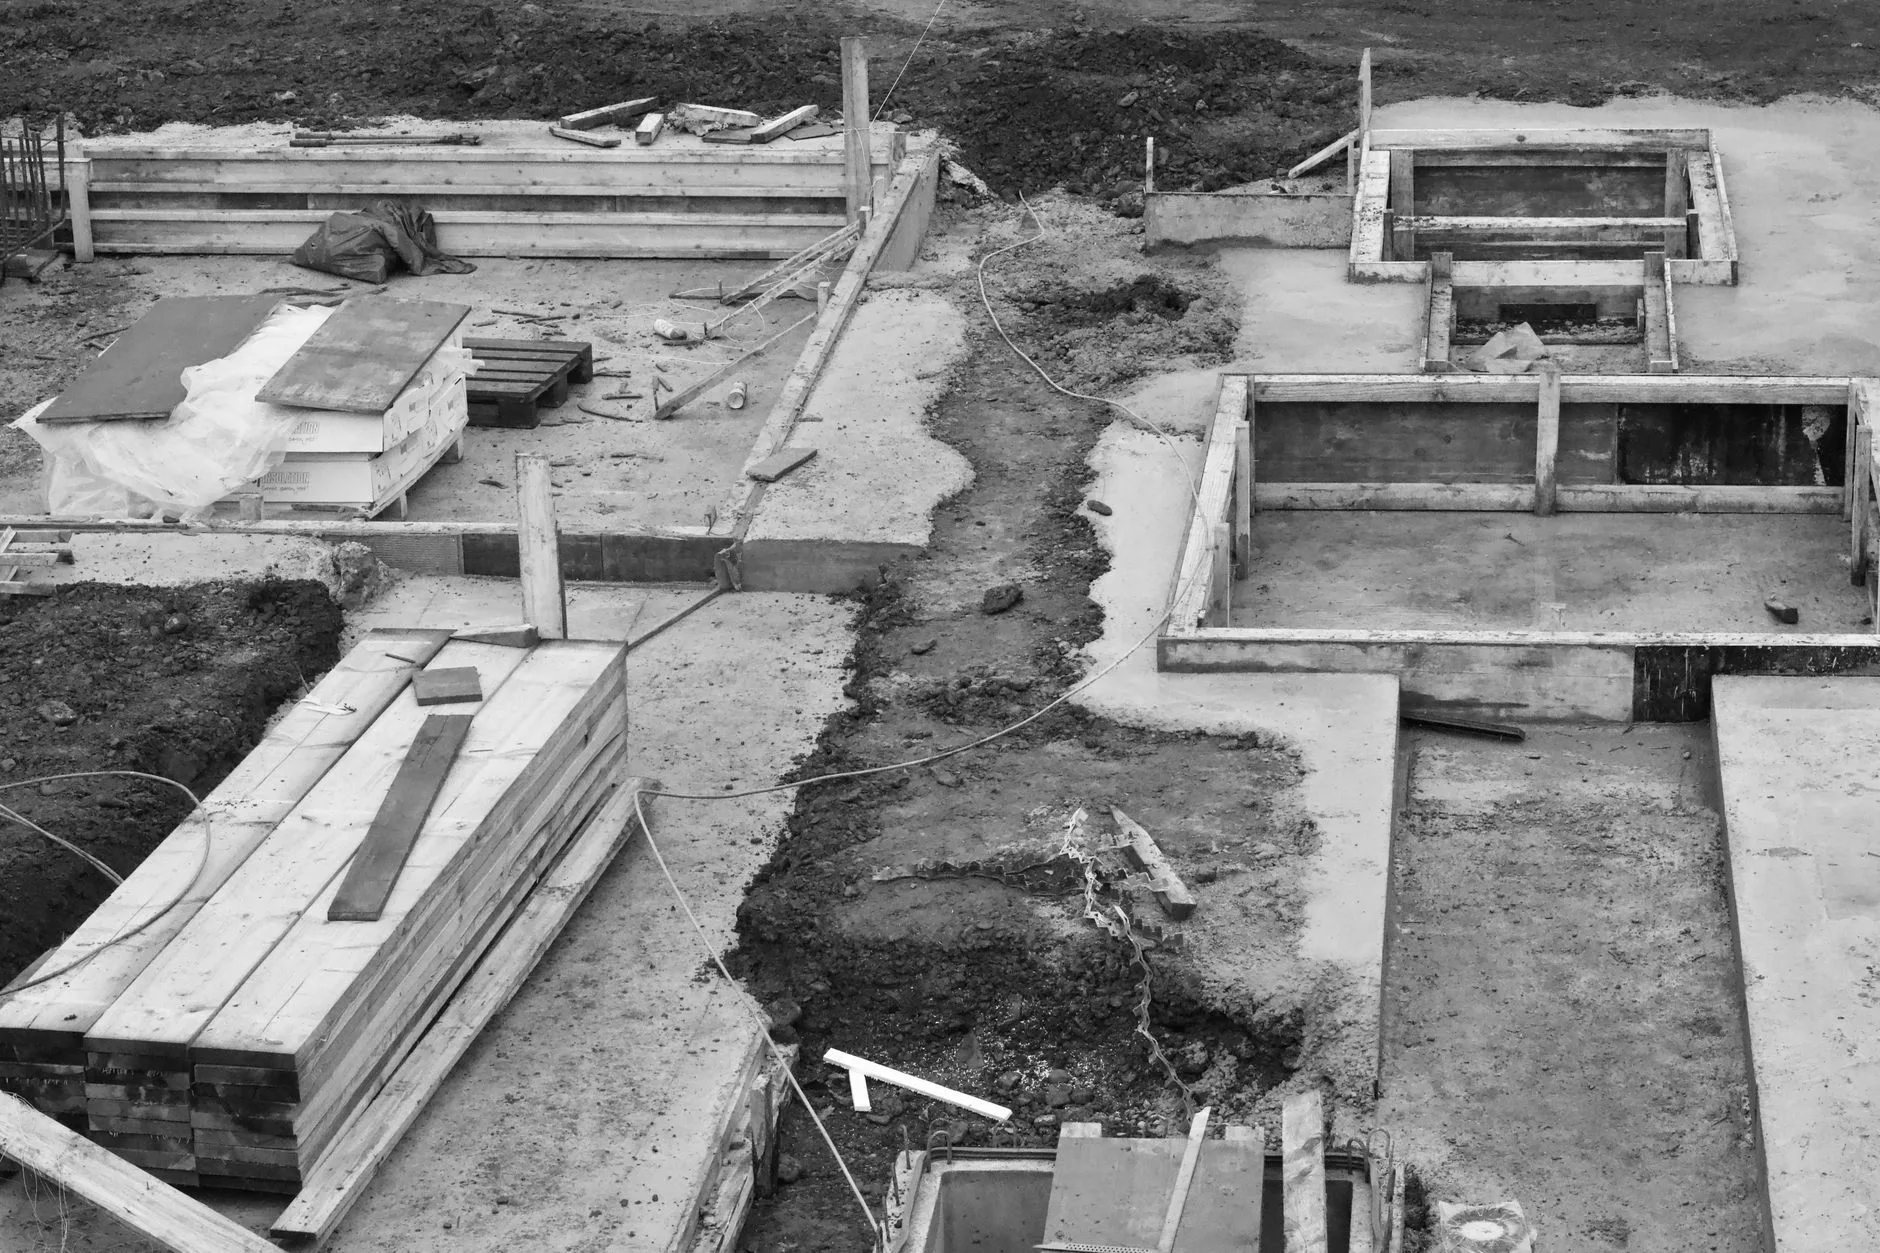
Pendant le chantier, le constructeur vous appelle les fonds par paliers. Pour un CCMI avec fourniture du plan, l'échéancier est plafonné par la loi. Voici les pourcentages cumulés maximum du prix, tels que les présente l'ANIL :
| Étape du chantier | Total versé au maximum |
|---|---|
| Ouverture du chantier (sommes déjà versées incluses) | 15 % |
| Achèvement des fondations | 25 % |
| Achèvement des murs | 40 % |
| Mise hors d'eau | 60 % |
| Achèvement des cloisons et mise hors d'air | 75 % |
| Achèvement des travaux d'équipement, plomberie, menuiserie, chauffage | 95 % |
| Réception | solde |
Un appel de fonds qui arrive avant l'étape correspondante n'a pas à être payé. Et l'ANIL rappelle que, pour ce type de contrat, l'accord de votre banquier est requis avant chaque versement au constructeur.
Allez voir le chantier régulièrement, en convenant par écrit des conditions de visite. Un défaut repéré tôt se corrige plus facilement qu'à la livraison.
Réceptionner la maison et faire jouer les garanties
La réception est le moment où vous acceptez l'ouvrage, avec ou sans réserves. Elle se fait en votre présence et donne lieu à un procès-verbal, où chaque désordre constaté doit être noté.
Vous pouvez vous faire assister d'un professionnel. Si vous réceptionnez seul avec le constructeur, vous disposez encore de 8 jours pour signaler par lettre recommandée les désordres apparents oubliés.
Si des réserves sont émises, vous pouvez consigner jusqu'à 5 % du prix de la maison jusqu'à leur levée. Le constructeur ne peut pas vous refuser les clés si cette somme est consignée.
La réception fait aussi courir les garanties légales :
- Parfait achèvement, 1 an : réparation des désordres signalés à la réception ou apparus dans l'année.
- Bon fonctionnement, 2 ans : équipements démontables sans abîmer le bâtiment (volets, robinetterie…).
- Décennale, 10 ans : dommages qui compromettent la solidité de la maison ou la rendent inhabitable.
Enfin, déposez en mairie la déclaration attestant l'achèvement et la conformité des travaux, accompagnée de l'attestation RE2020 de fin de chantier.
FAQ — Faire construire sa maison
Combien de temps dure l'instruction d'un permis de construire pour une maison ?
Le délai de droit commun est de 2 mois à partir du dépôt d'un dossier complet en mairie, 3 mois en secteur protégé. Si le dossier est incomplet, la mairie a 1 mois pour réclamer les pièces manquantes et le délai ne court qu'une fois le dossier complet.
Faut-il un architecte pour faire construire sa maison ?
Le recours à un architecte est obligatoire quand la surface de plancher dépasse 150 m². En dessous, ce n'est pas obligatoire, mais vous pouvez en solliciter un si vous le souhaitez.
Combien verse-t-on à la signature d'un contrat de construction de maison individuelle ?
Sans garantie de remboursement, seul un dépôt de garantie de 3 % maximum du prix peut être demandé, bloqué sur un compte à votre nom. Avec une garantie de remboursement, le constructeur peut demander 5 % à la signature puis 10 % à la délivrance du permis.
Que faire si l'on découvre un défaut après la remise des clés ?
Si vous avez réceptionné sans professionnel à vos côtés, vous avez 8 jours pour signaler par lettre recommandée les désordres apparents oubliés au procès-verbal. Au-delà, la garantie de parfait achèvement couvre pendant un an les désordres signalés, puis viennent la garantie biennale et la garantie décennale.
Conclusion
Faire construire sa maison n'est pas une course d'obstacles, à condition de franchir les étapes dans le bon ordre. Le terrain conditionne le budget, le contrat conditionne vos protections, la réception conditionne vos recours.
Trois points à garder en tête :
- vérifiez le terrain (urbanisme, réseaux, sol) avant de signer la promesse ;
- ne payez jamais au-delà des paliers fixés par la loi ;
- soignez la réception : tout ce qui n'y figure pas sera plus difficile à obtenir ensuite.
Pour une question juridique ou financière propre à votre dossier, l'ADIL de votre département vous conseille gratuitement. Dans nos prochains guides, nous détaillerons chacune de ces étapes, à commencer par le choix du terrain et la lecture du contrat.